全球资产配置丨10月市场展望:短端退潮,长端不降——锁票息、买兑现、做对冲

“不赌长端何时下行,只关注资产在高位利率中的收益质量。”
核心结论
10月核心矛盾是:短端加息预期降温,但长端利率仍处高位,高利率是否真正见顶仍未确认。
接下来需要验证三件事:
就业走弱是否开始向收入和消费扩散,触发衰退交易;
通胀与财政压力是否继续阻止长端利率回落;
AI财报与中期选举是否带来新的风险溢价重定价。
因此,10月不宜简单交易“弱就业 = 买长债、买成长”,而应继续:
低波资产锁票息,中波资产买现金流,高波资产只买AI确定性、亚洲结构性机会和尾部保险。
核心杠铃策略
45%低波+30%中波+25%高波
低波资产(45%):货币基金、中短债、中短久期TIPS
就业降温降低连续加息概率,但财政和通胀仍限制长端表现。相比等待降息,当前更适合锁定1—5年高票息。
中波资产(30%):私募信贷、基础设施
高利率继续支持浮息票息,但私募信贷由行业Beta转向底层现金流和管理人筛选;基础设施继续受益于AI、电力和能源资本开支。
高波资产(25%):能源、黄金、宏观对冲基金、AI产业链、中国科技出海、体育资产、虚拟资产
能源和黄金保留尾部保险;权益集中于AI盈利兑现、存储、先进封装、电力链和亚洲结构性机会。
01 全球资产配置
目标:守票息、收波动、买兑现、留弹药
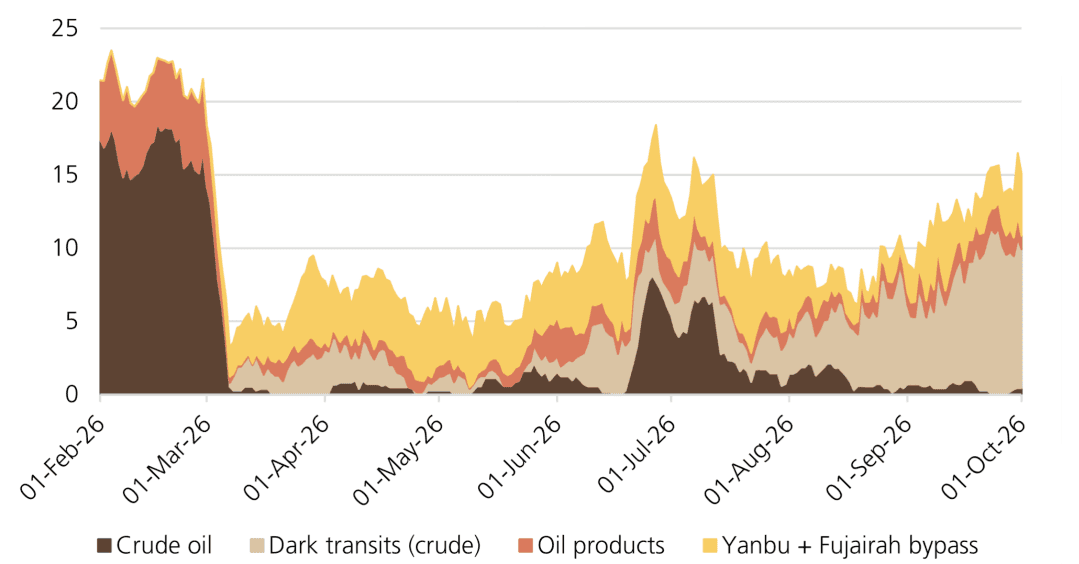
1、全球:能源流量正在恢复,但地缘风险尚未解除
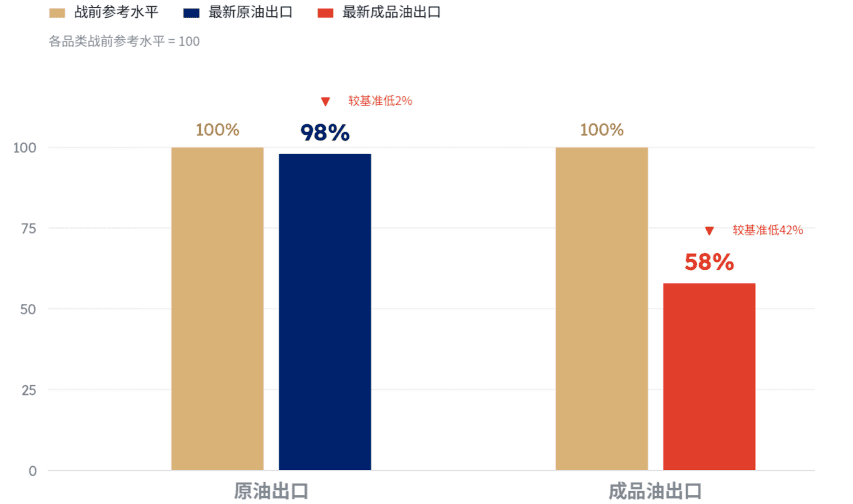
中东原油出口正在恢复,供给压力较前期缓解;
但霍尔木兹仍未完全恢复正常通航,运输与保险风险继续存在;
OPEC+维持11月产量目标不变,实际供应改善仍取决于中东运输条件。
核心判断:能源从进攻资产转向保险资产。
相关配置:能源战略高配,不建议重仓追涨,其组合功能正在从收益来源转向风险保险。
低波资产:中短债、TIPS保留流动性;
中波资产:能源运输、电力及基础设施或相关私募信贷锁现金流;
高波资产:能源、黄金、宏观对冲基金对冲地缘反复。
若中东出口继续恢复,可逐步兑现能源战术收益;若霍尔木兹重新恶化,则保留能源保险仓位。
图表1: 霍尔木兹油流快速修复,地缘风险溢价开始退潮
来源:UBS,Merit Asset Management
图表2:原油出口接近恢复,成品油仍是供给链短板
来源:Rigzone,MERIT ASSET MANAGEMENT
2、美国:加息可以暂停,但长端未必下来
就业持续降温,若进一步向收入和消费扩散,市场将重新讨论衰退;
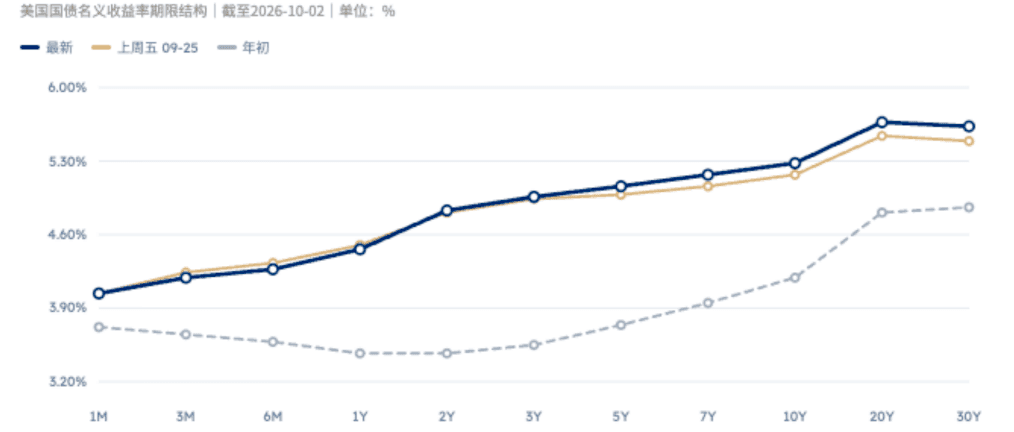
财政供给和通胀粘性仍支撑期限溢价,Fed暂停不等于长端利率快速回落;
中期选举进入提前定价窗口,财政、税收和监管预期将放大市场波动。
美国正在形成一个非常特殊的组合:就业边际降温+通胀仍高+AI资本开支托住增长+长端利率维持高位。
核心判断:短端看Fed,长端看财政、通胀和名义增长。即使Fed暂停,10年期以上美债也未必同步大幅下行。
图表3:短端紧缩预期退潮,长端高利率仍未松动
来源:FRED,MERIT ASSET MANAGEMENT
相关配置:高配中短债、谨慎长久期,美股只买盈利,不买估值扩张。
超配中短债:继续锁定高利率窗口;
谨慎长久期债券:等待期限溢价真正回落;
美股只买盈利:不再无差别交易估值扩张。
3、日本:从政策正常化进入“加息速度”交易
日本央行正常化方向未变,市场开始交易更快的加息节奏;
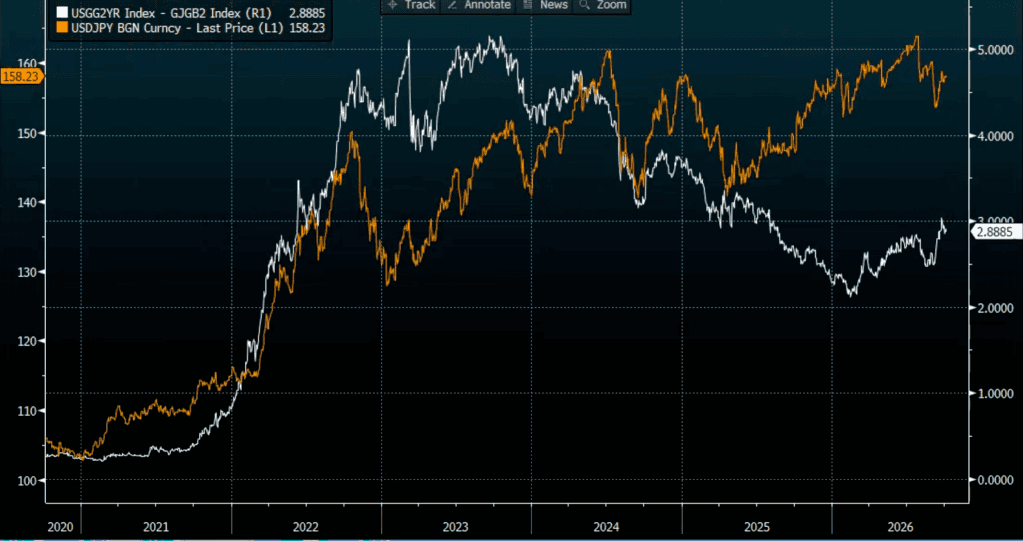
日元若快速升值,可能触发套息交易平仓并放大全球风险资产波动;
日本权益从全面Beta转向精选,更关注利率正常化和资本回报改善方向。
核心判断:日本真正影响在全球流动性,即日元+JGB收益率+全球套息交易。
图表4:日美利差仍高,日本加息提速抬升套息反转风险
数据来源:Bloomberg,MERIT ASSET MANAGEMENT
相关配置:精选利率正常化受益资产,不做弱日元Beta,防范套息交易反转。
利率正常化受益:保留银行、保险等金融股;
结构性权益机会:关注工业自动化、国防及股东回报改善企业;
谨慎弱日元依赖资产:回避对日元贬值和低融资成本高度敏感的公司;
对冲套息交易风险:通过全球宏观基金管理日元升值与去杠杆风险。
4、中国:不是强复苏,而是“制造业企稳+政策托底”
内需和地产仍偏弱,当前更接近政策托底,而非全面强复苏交易;
AI硬件、高端制造和科技出海仍具相对优势,盈利确定性更高;
若外部环境改善,港股科技和高Beta资产仍有估值修复空间。
核心判断:中国仍然不是全面复苏交易,而是:政策托底+AI制造+出海竞争力。
图表5:新质生产力继续跑赢工业大盘,AI制造仍是中国增长亮点
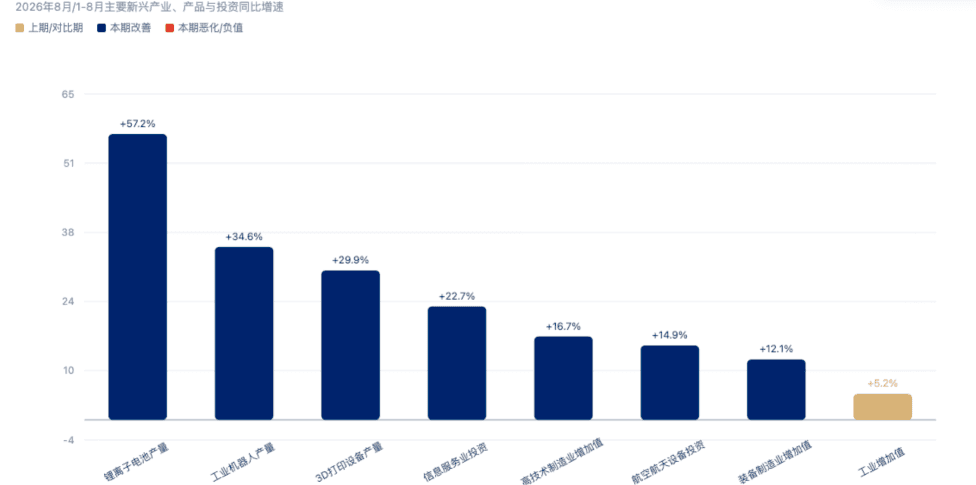
数据来源:MERIT ASSET MANAGEMENT
相关配置:高配AI制造与科技出海,不押全面复苏,保留红利防守。
港股科技:受益风险偏好修复与AI盈利兑现;
科技出海:配置具备全球竞争力和收入增长的公司;
高端制造:继续关注AI硬件、自动化和供应链升级;
红利资产:在弱复苏环境下提供现金流和防御。
消费和地产需要看到更明确的收入、信用和资产价格改善后再提高配置。
图表6:居民信用继续收缩,内需修复仍缺加杠杆主体

数据来源:MERIT ASSET MANAGEMENT
5、亚洲:不买新兴市场Beta,只买AI硬件确定性
AI资本开支继续向存储、先进封装和服务器传导,硬件景气仍有支撑;
韩国仍是HBM和DRAM短缺最直接的权益表达,盈利弹性相对更强;
高利率压制估值扩张,亚洲权益更适合围绕盈利兑现做结构性配置。
核心判断:新兴市场不是全面买入,而是围绕AI硬件和供应链重构做结构性配置。
相关配置:高配韩国半导体与AI硬件,等待长端利率稳定后再加高Beta。
韩国股票:继续作为AI存储和半导体景气的核心表达;
半导体产业链:关注HBM、DRAM、先进封装和AI服务器;
数据中心电力链:受益AI资本开支向基础设施扩散;
谨慎高Beta资产:等待长端利率稳定后再提高弹性仓位。
图表7:韩国半导体出口加速,AI硬件景气正在兑现
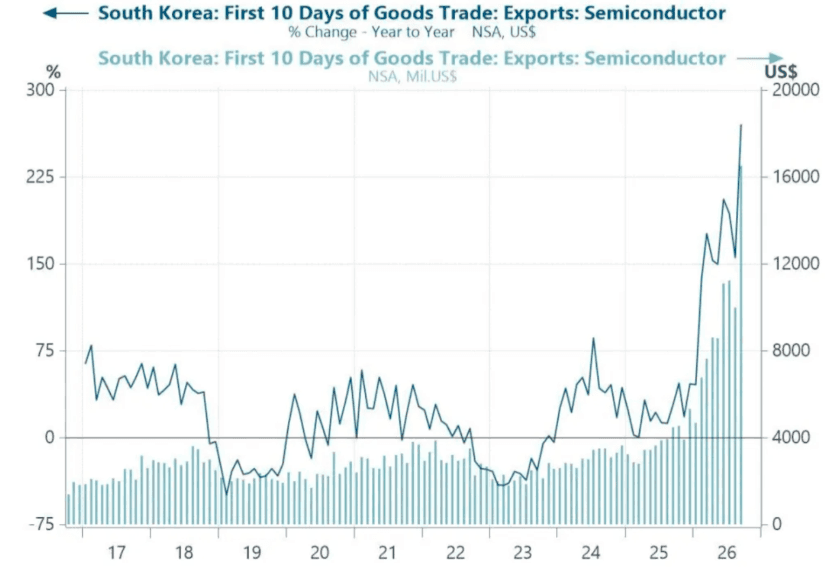
数据来源:Korea Customs Service,MERIT ASSET MANAGEMENT
6、巴西:高票息叠加降息周期,财政预期带来投资机会
高实际利率仍提供较厚票息,渐进降息开始释放久期收益;
经济边际降温但仍有韧性,当前更接近软着陆而非衰退;
大选进入第二轮,市场开始重新交易财政纪律与改革预期。
核心判断:巴西的机会不是追选举行情,而是高Carry+降息+财政收紧。
图表8:通胀预期仍高,巴西高利率不会快速退场
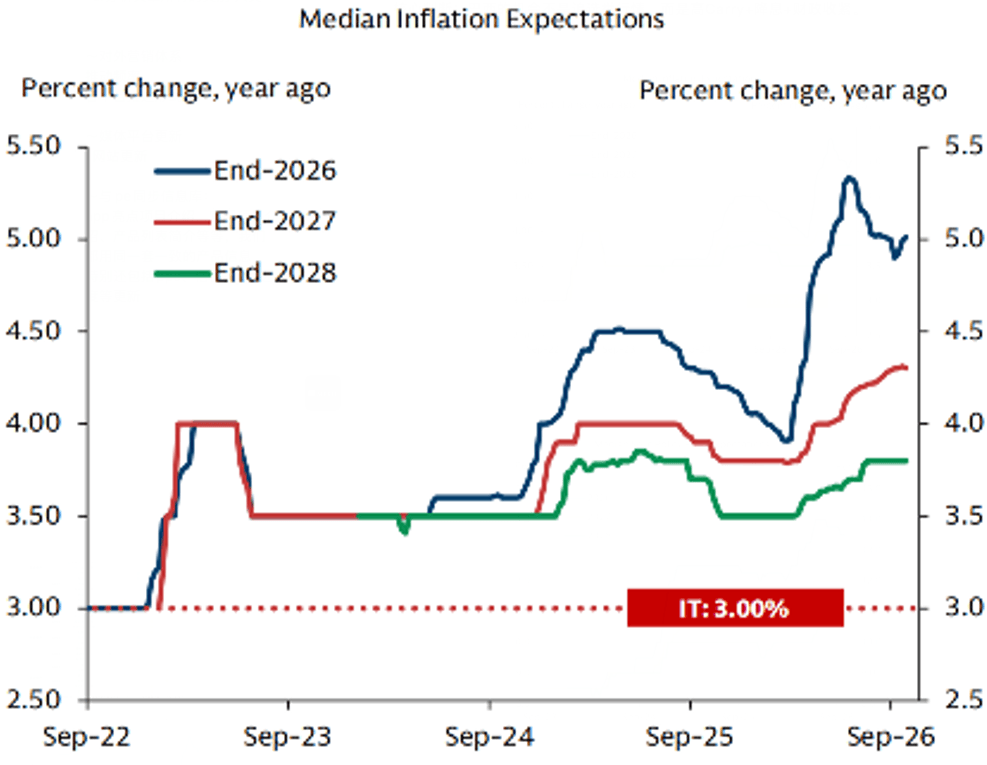
数据来源:Goldman Sachs,MERIT ASSET MANAGEMENT
图表9:高Carry先赚票息,降息再赚久期
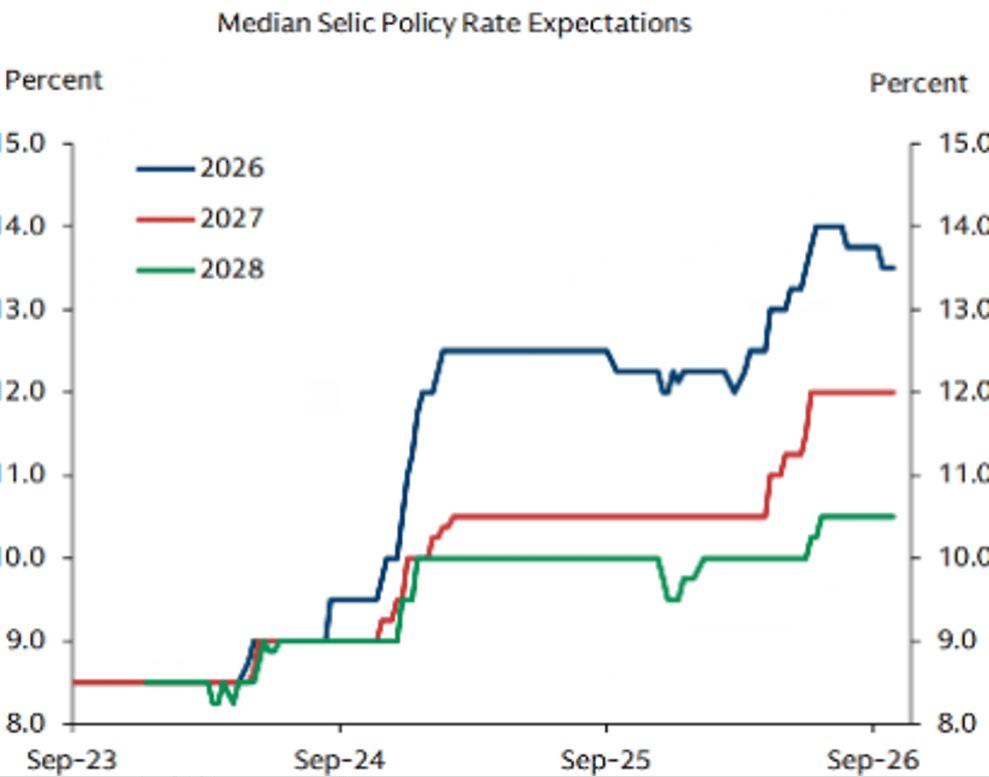
数据来源:Goldman Sachs,MERIT ASSET MANAGEMENT
相关配置:高配巴西本币票息,精选权益,不追选举Beta。
高配本币债券:同时获取高票息与潜在降息收益;
精选巴西权益:关注金融、交易所及利率敏感内需资产;
保留汇率对冲:财政和选举波动仍可能放大雷亚尔波动;
谨慎追涨:首轮选举后资产已快速重估,等待更好的介入位置。
02 颠覆性科技投资
推动人类文明进步,配置确定性科技主线中的稀缺公司。
1、AI:从看收入进一步转向看ROI和资产负债表
AI投资逻辑正在发生第二次变化:第一阶段看GPU,第二阶段看收入,现在开始看ROI和资产负债表。
10月财报季重点验证三个问题:
AI收入能否跟上Capex;
自由现金流能否覆盖持续扩张;
资产负债表是否开始承担过高融资压力。
相关配置:GPU+HBM+先进封装+电力+已经产生AI收入的应用。降低只靠融资扩张、现金流尚未兑现公司的配置权重。
图表10:AI资本开支跑赢经营现金流,ROI成为下一轮定价核心
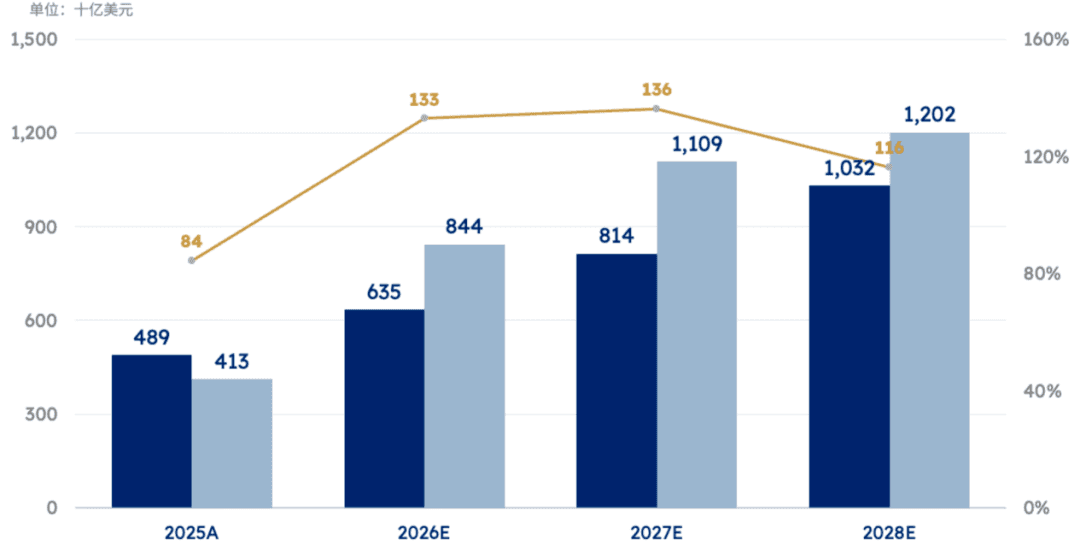
数据来源:Bloomberg,MERIT ASSET MANAGEMENT
注:MSFT、AMZN、GOOGL、META、ORCL按公司财年合计,各公司财年截止日不同,截至2026-09-25
2、体育资产:高利率环境下更凸显稀缺股权价值
顶级球队和联盟不可复制,转播权、赞助和赛事现金流具有长期属性,同时不容易受到AI替代。
核心不是短期估值弹性,而是:稀缺供给+长期现金流。
图表11:体育版权持续重估,稀缺赛事现金流越来越贵

数据来源:Altman Solon,MERIT ASSET MANAGEMENT
3、预测市场:中期选举提升事件定价价值
美国中期选举进入最后一个完整定价月,政治、财政和监管预期会更频繁反映在预测市场。
预测市场的长期价值不只是押注选举结果,而是:把政治和宏观事件转化为实时概率。
10月可重点观察概率变化,而非提前押注单一政治结果。
图表12:中期选举临近,预测市场成为政策风险的实时定价器
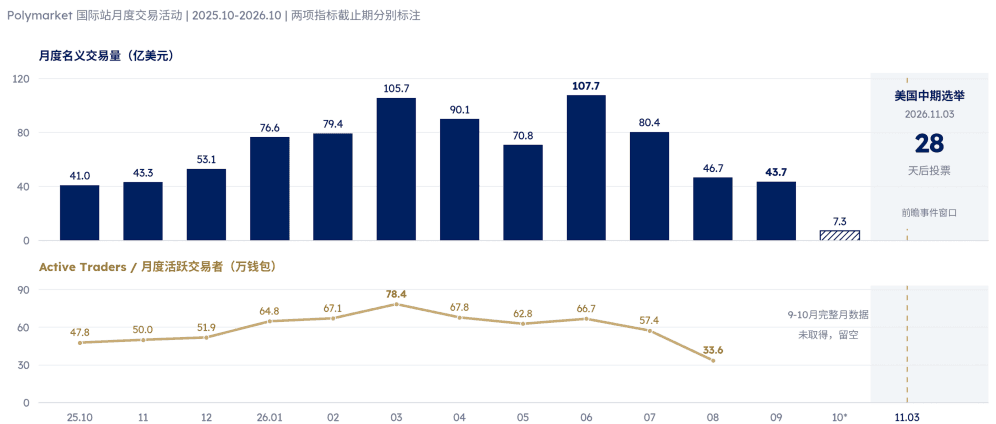
数据来源:Dune,MERIT ASSET MANAGEMENT
4、虚拟资产:流动性交易属性重新上升
就业降温和加息预期下降有利于高Beta资产,但高企的长端收益率意味着全球金融条件并没有真正宽松。
继续坚持:分批配置、不追高、不杠杆、不作为现金替代。
图表13:ETF资金持续净流入,比特币边际定价权正在机构化
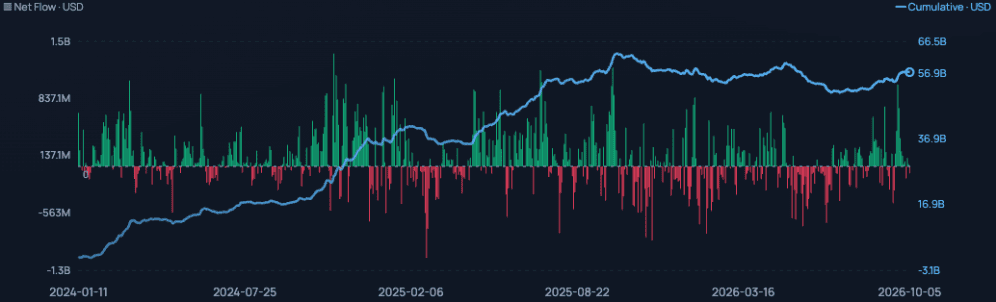
数据来源:Dune,MERIT ASSET MANAGEMENT
5、基础设施:AI时代真正稀缺的是电力和物理资产
AI资本开支开始从芯片向:电网、发电、冷却、能源运输和数据中心配套扩散。
相比纯估值交易,这些资产同时具备:AI增长+通胀传导+长期现金流。
图表14:AI瓶颈从芯片转向电力与电网,物理资产进入稀缺时代
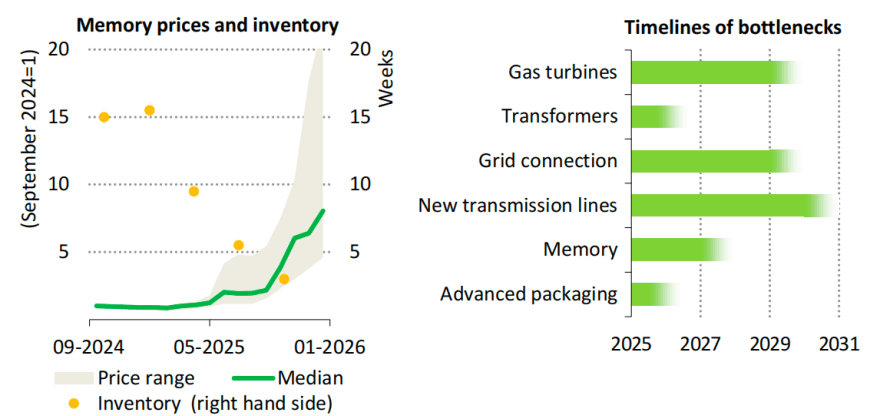
数据来源:IEA,MERIT ASSET MANAGEMENT
03 10月重点关注
增长、通胀、选举与AI进入集中验证期
1、美联储会议纪要:暂停基本确定,年内紧缩路径持续
验证重点:9月加息是一次性信誉修复,还是Fed仍保留年内进一步收紧的空间;
市场反应:偏鹰则美元、短债占优,长债承压;偏向就业则中短债和成长资产修复。
2、美国CPI:通胀降温有利长端回落,但财政与期限溢价仍是关键约束
验证重点:能源冲击是否继续向核心商品、工资和服务通胀传导;
市场反应:通胀回落利好中短债和科技;再度上行则美元、短债、能源占优,长债承压。
3、美国中期选举:提前交易升温,政策风险溢价重定价
验证重点:国会控制权预期变化是否影响财政、税收、关税、能源和科技监管;
市场反应:不确定性上升利好黄金、美元和宏观对冲;财政扩张预期升温则长端美债承压。
4、全球央行会议:Fed暂停、BOJ偏鹰,套息交易风险上升
验证重点:Fed暂停后的政策路径,以及日本央行是否释放更快加息信号;
市场反应:若Fed暂停而BOJ偏鹰,日元可能走强,全球套息交易和高Beta资产波动上升。
5、AI财报季:收入增长不够,市场开始看ROI和资产负债表
验证重点:AI收入能否跟上Capex、自由现金流能否覆盖扩张、融资压力是否继续上升;
市场反应:收入与现金流同步兑现则AI硬件继续受益;Capex高增但回报不足则高估值AI资产面临重估。
04 资产配置观点
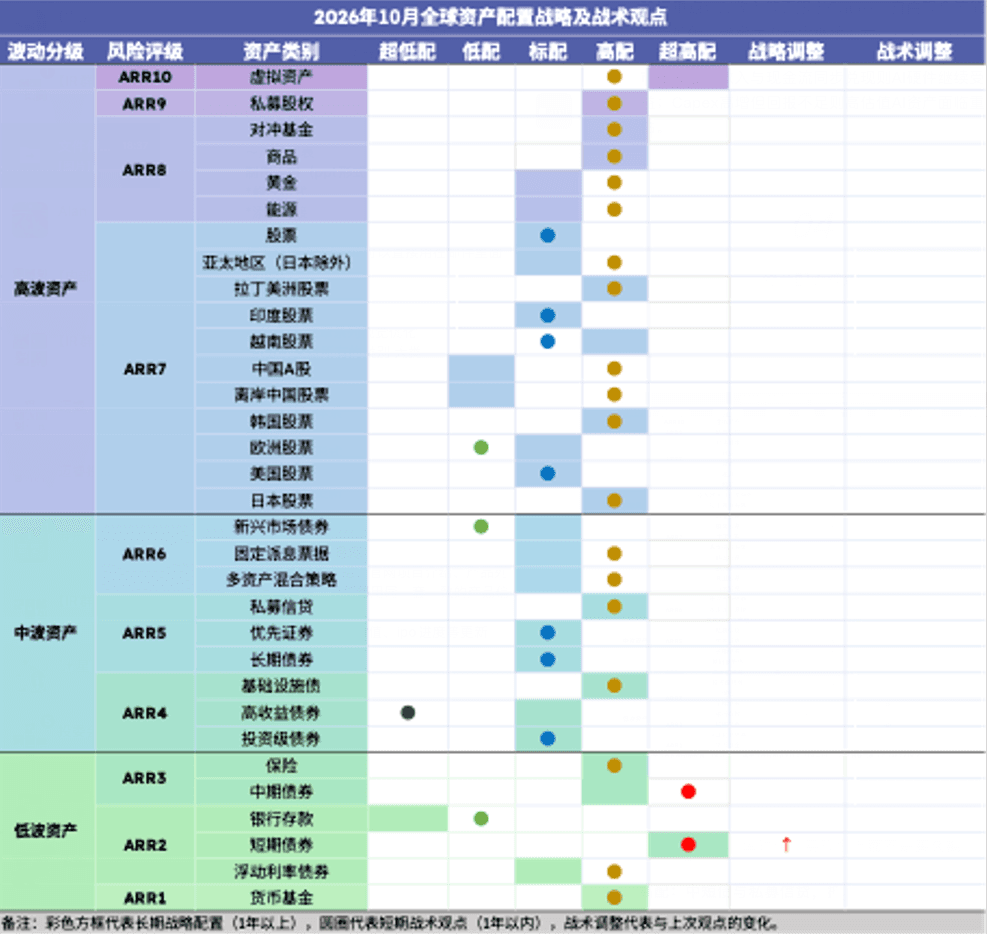
图表15:10月高配票息与AI兑现,谨慎长久期与高Beta
数据来源:MERIT ASSET MANAGEMENT
注:战术调整基于2026年10月6日变化
1、战略上:高利率时代,买现金流而不是买久期
高配:中短债与私募信贷,把高利率变成确定性收益
现金不是底仓,中短债才是底仓。现金只保流动性,组合底仓更应通过中短债和优质私募信贷锁定票息与现金流。
高配:基础设施与优质现金流,买能穿越周期的资产
AI、电力和能源资本开支仍在扩张,基础设施兼具现金流、通胀传导和长期需求支撑。
保留:AI与亚洲稀缺成长,只买盈利兑现
继续配置AI硬件、韩国半导体、中国科技出海等结构性机会,但不再依赖单纯估值扩张。
谨慎:长久期与高Beta,不押单一方向
财政、通胀和增长路径仍有分歧,长债和高估值成长都不适合提前押注单一宏观结果。
2、战术上:10月做四笔交易
中短债交易:上调中短债,继续规避长久期
就业降温有利于短端,但5%以上的长端仍需要财政和通胀真正改善后才能确认趋势反转。
能源从进攻仓变成保险仓:不再追高油价
若中东出口持续改善,逐步止盈战术仓位;若霍尔木兹重新恶化,继续通过能源和宏观基金对冲。
AI从指数交易转向盈利兑现
加:HBM、存储、先进封装、电力及收入已经兑现的AI公司。
减:高杠杆、高融资需求、自由现金流较弱的纯AI概念资产。
亚洲等待长端利率稳定后的弹性
若10年美债收益率稳定并回落,优先加:韩国半导体→港股科技→中国科技出海。而不是无差别增加新兴市场Beta。
05 风险关注
1、基准情景中的核心风险:美国长端收益率继续突破
即使Fed暂停,财政、AI投资和通胀仍可能推动10年期美债继续上行。
关注资产:长久期美债、美股成长、黄金、美元。
2、尾部风险:能源再次引发第二轮通胀
霍尔木兹仍未真正恢复正常,任何运输中断都可能重新推动油价和通胀预期。
关注资产:能源、TIPS、宏观对冲基金。
3、尾部风险:AI资本回报率开始被质疑
若Capex继续高速增长而收入和自由现金流无法同步兑现,高估值AI资产可能由盈利交易转向信用交易。
关注资产:美股科技、AI数据中心、半导体、韩国股票。
4、结构性风险:私募信贷流动性和底层资产分化
赎回压力虽边际缓和,但软件集中、PIK比例较高及缺少流动性的产品仍需要重点排查。
关注资产:非交易BDC、直接贷款基金、软件类私募信贷。
5、事件风险:美国中期选举前政策波动
11月3日美国中期选举临近,10月是最后一个完整定价月份,关税、财政、能源和科技政策表态可能提高市场波动。
关注资产:美元、美债、美股、亚洲出口链。


